Départ · Dakar
Arrivée
W
MD
I
ÉA
I
TK
C
IA
O
ER
D
R
E
SÀ l’heure
Il permet à une fintech d'ouvrir des comptes et de faire circuler l'argent sans perdre son agrément ni la confiance de ses clients.
Le responsable conformité veille à ce qu'une fintech respecte les règles qui encadrent l'argent : lutte contre le blanchiment de capitaux et le financement du terrorisme (LBC/FT), connaissance du client (KYC), agréments et reporting auprès de la BCEAO, protection des données personnelles.
Son travail ne s'arrête pas aux procédures écrites. Avec l'équipe technique, il les traduit en règles que le produit applique : pièces demandées à l'ouverture d'un compte, seuils d'alerte, conservation des journaux.
Dans l'UEMOA, il dialogue avec la BCEAO, avec la CENTIF du pays pour les déclarations de soupçon, et avec les autorités de protection des données : la CDP au Sénégal, l'IPDCP au Togo.
Rédiger et tenir à jour les procédures de lutte contre le blanchiment et la cartographie des risques : par exemple, classer les clients par niveau de risque et fixer des contrôles renforcés pour les plus exposés.
Définir les règles KYC et les faire appliquer dans le parcours d'ouverture de compte : par exemple, les pièces exigées selon le profil, la vérification d'identité et le filtrage sur les listes de sanctions.
Paramétrer les alertes et analyser les opérations inhabituelles : par exemple, une série de petits transferts juste sous un seuil, examinée puis déclarée à la CENTIF si le soupçon se confirme.
Préparer les dossiers d'agrément et les déclarations destinées à la BCEAO : par exemple, le dossier d'un établissement de monnaie électronique ou un rapport de conformité demandé par le régulateur.
Mettre le traitement des données personnelles en règle : par exemple, les formalités auprès de la CDP au Sénégal ou de l'IPDCP au Togo, et une politique de conservation des pièces d'identité.
Former les équipes et vérifier que les règles sont appliquées : par exemple, une session sur les signaux d'alerte pour le support client, puis le contrôle d'un échantillon de dossiers ouverts.
PI-SPI, la plateforme de paiement instantané de la BCEAO, fait circuler l'argent en continu entre banques, portefeuilles mobile money et institutions de microfinance des huit pays de l'UEMOA. Un paiement validé étant irrévocable, le contrôle LBC/FT doit agir avant l'envoi, pas après : filtrage et seuils d'alerte deviennent des règles en temps réel.
Les fintechs y accèdent par les « API Business » des banques et des EME participants, homologuées par la BCEAO. Le responsable conformité vérifie que la fintech garde la trace de chaque message ISO 20022. Il s'assure aussi que le paiement par alias, avec un simple numéro de téléphone, ne dispense pas de savoir qui paie et qui reçoit.
De la base vers le haut : ce qu'il manie chaque jour.
Données
Analyse
API et intégrations
Supervision
Pilotage
Un plus
Il doit pouvoir bloquer un client rentable quand le risque l'exige.
Face au régulateur, une règle non documentée n'existe pas.
Il doit faire accepter des contrôles à des équipes produit et commerciales qui veulent aller vite.
Derrière une série d'opérations banales, il doit savoir reconnaître un schéma de blanchiment.
0 à 2 ans
Il instruit les dossiers KYC, traite les premières alertes de transactions et tient à jour les registres, sous le contrôle d'un responsable.
3 à 5 ans
Il conduit le dispositif LBC/FT au quotidien, rédige les déclarations de soupçon, prépare les contrôles du régulateur et fixe les règles avec l'équipe produit.
6 ans et plus
Il porte la conformité devant la BCEAO et les partenaires bancaires, prépare les dossiers d'agrément et arbitre les risques avec la direction.
Master en droit bancaire, finance, audit ou conformité, complété par une certification comme CAMS. Beaucoup viennent d'une banque, d'un cabinet d'audit ou d'un opérateur de mobile money.
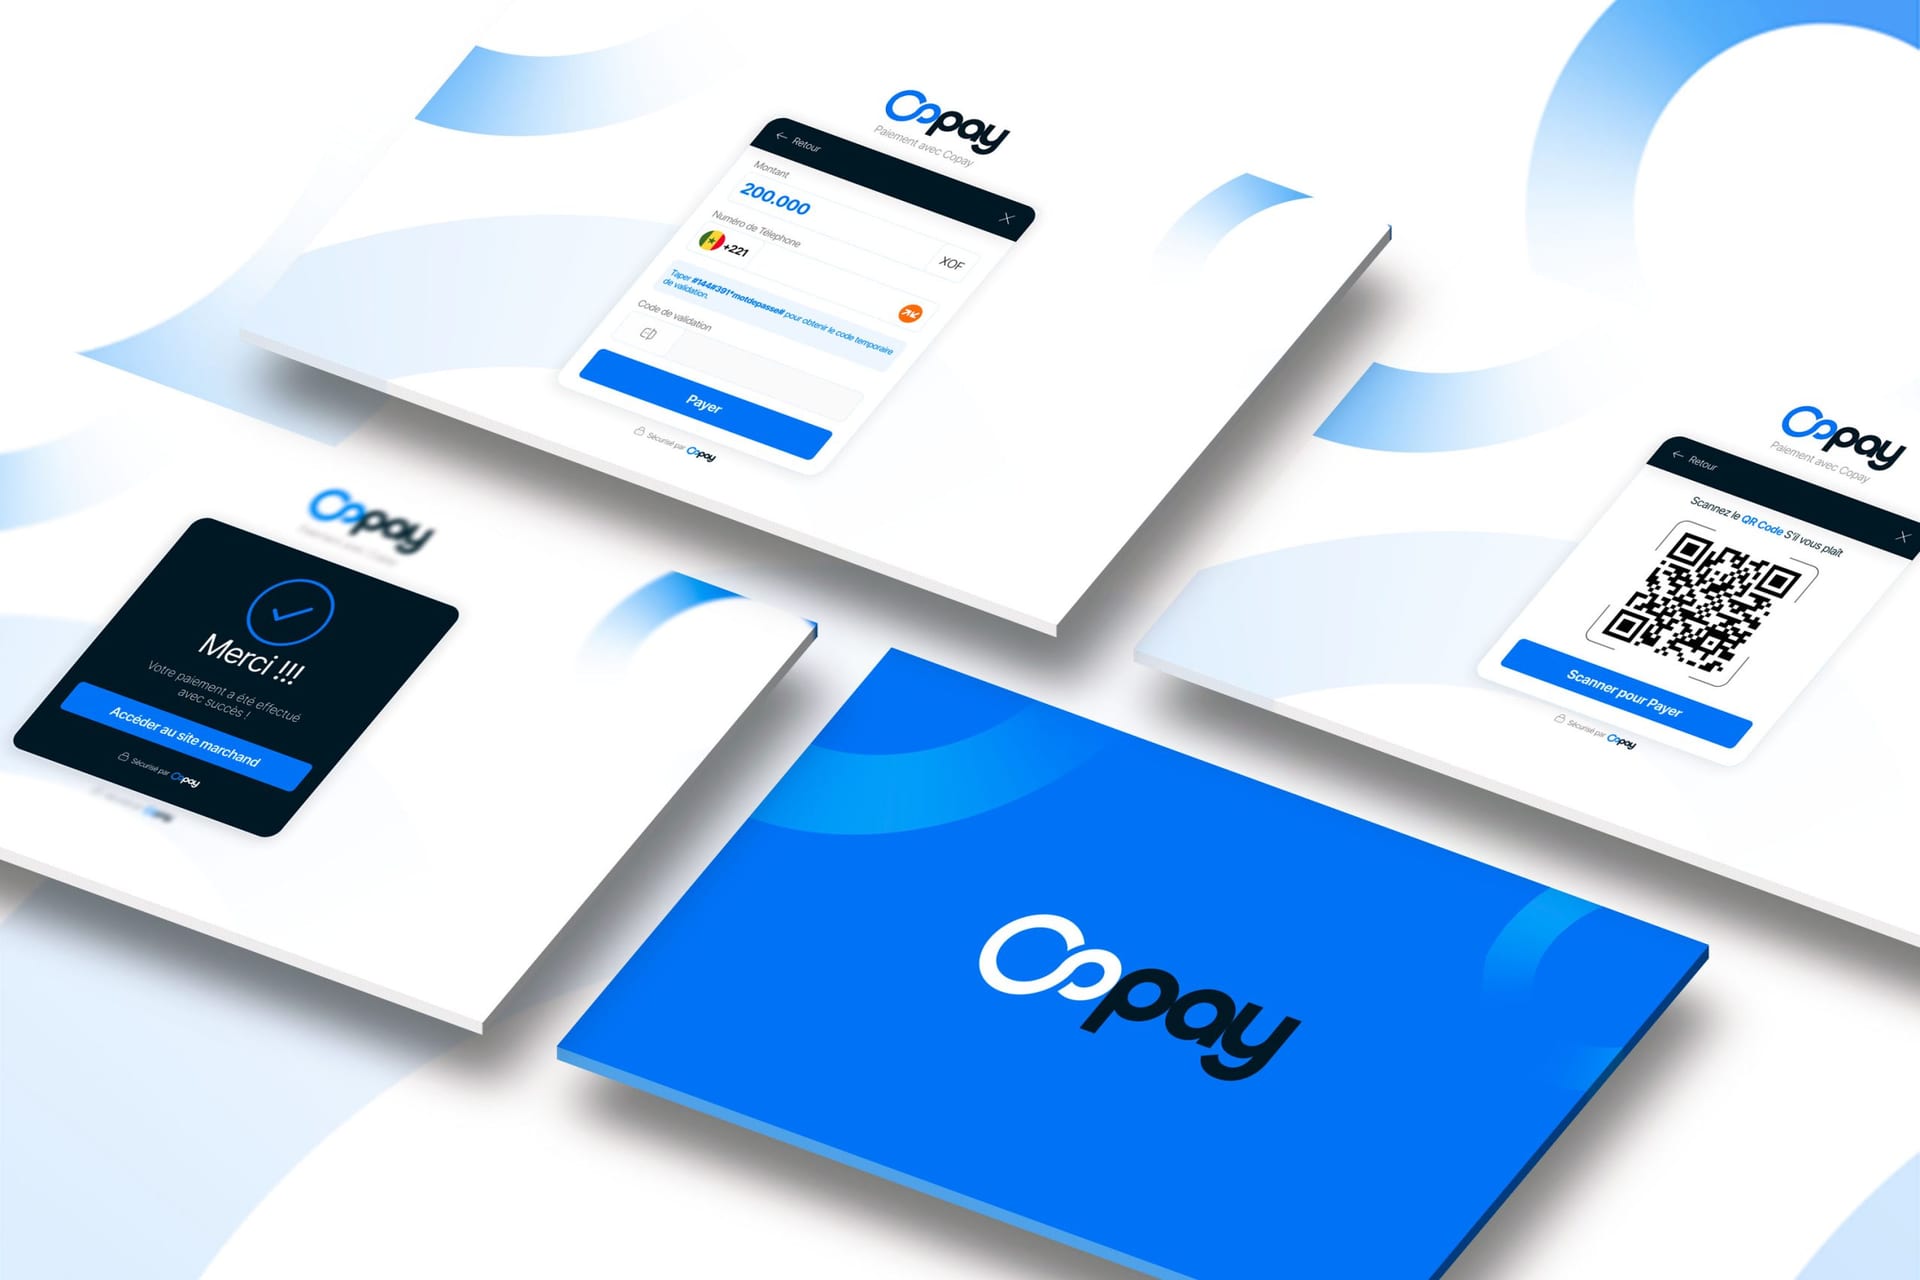
Des réalisations Wiicode où ce métier est au cœur de la stack.
Directeur de la conformité, responsable des risques, auditeur interne, ou consultant réglementaire pour les fintechs et les établissements de monnaie électronique.
Vous ne trouvez pas votre métier ?Candidature spontanée